PURWAKARTA – Komunitas Madani Purwakarta (KMP) mendesak Aparat Penegak Hukum (APH) untuk mengubah paradigma pemeriksaan terkait dugaan anomali Dana Bagi Hasil Pajak dan Retribusi Daerah (DBHP) Kabupaten Purwakarta tahun anggaran 2016–2018. KMP menekankan bahwa pemeriksaan tidak boleh berhenti pada pertanyaan “berapa besar tunggakan”, melainkan harus menelusuri jejak anggaran, aliran dana, dan legalitas keputusan penganggaran saat itu.
Ketua KMP, Zaenal Abidin, menyatakan bahwa penundaan pembayaran DBHP yang berujung pada alokasi Rp 0 dalam Perda Perubahan APBD merupakan anomali administratif yang berpotensi mengandung persoalan hukum lebih serius.
“Jangan hanya bertanya: berapa DBHP yang belum dibayar? Tanyakan pula: mengapa alokasi menjadi nihil, bagaimana kewajiban dicatat, bagaimana dana dikelola, dan siapa yang bertanggung jawab?” tegas Zaenal.
Lima Petunjuk Penting Perlu Diuji Terintegrasi
KMP menyoroti lima petunjuk kunci yang perlu diverifikasi oleh APH melalui dokumen resmi dan audit forensik:
1. Dugaan penganggaran DBHP di bawah ketentuan perundang-undangan.
2. Perubahan alokasi DBHP menjadi Rp0 melalui Perda Perubahan APBD.
3. Tidak tersalurkannya DBHP ke desa-desa pada periode tersebut.
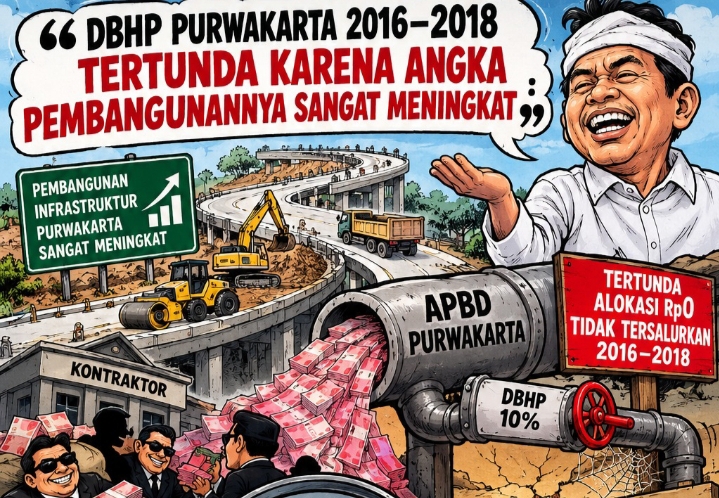
4. Pernyataan mantan Bupati Dedi Mulyadi pada 8 November 2025 yang menyebut penundaan DBHP disebabkan oleh “angka pembangunan yang sangat meningkat”.
5. Konteks pemberitaan mengenai pembangunan infrastruktur besar (seperti Jalan Lingkar Barat) pada Agustus 2016 yang dibiayai APBD Kabupaten.
Zaenal menegaskan bahwa KMP tidak serta merta menyimpulkan adanya hubungan langsung antara DBHP dengan proyek tertentu, namun APH wajib membuktikan atau menyingkirkan kemungkinan tersebut melalui audit trail yang transparan.
Rekonsiliasi Pembayaran Lintas Tahun
KMP juga mengingatkan bahwa pembayaran DBHP di tahun-tahun berikutnya tidak otomatis menghapus kebutuhan untuk memeriksa legalitas keputusan pada tahun ketika kewajiban itu timbul. APH diminta melakukan rekonsiliasi mendalam: kewajiban tahun berapa yang dibayar, dari sumber anggaran mana, dan apakah hak fiskal desa pada tahun lainnya tetap terpenuhi.
“Pernyataan alasan penundaan karena ‘angka pembangunan meningkat’ perlu dicocokkan dengan dokumen perencanaan dan pencatatan keuangan yang sah. Apakah alasan tersebut memiliki dasar hukum yang kuat, atau sekadar pembenaran atas pelanggaran kewajiban fiskal?” tambah Zaenal.
Tuntutan Pemeriksaan Menyeluruh
KMP mendorong APH untuk melakukan pemeriksaan menyeluruh terhadap tujuh aspek krusial:
1. Dasar penghitungan dan penetapan DBHP TA 2016–2018.
2. Legalitas Perubahan APBD yang mengubah alokasi DBHP menjadi Rp0.
3. Realisasi penerimaan pajak dan retribusi sebagai basis perhitungan.
4. Neraca dan Catatan atas Laporan Keuangan terkait pencatatan kewajiban DBHP.
5. Bukti transfer ke desa, termasuk pembayaran sebagian atau lintas tahun.
6. Realisasi belanja infrastruktur pada periode yang sama.
7. Peran dan tanggung jawab setiap pejabat terkait berdasarkan kewenangannya.
“Jika ditemukan bukti perbuatan melawan hukum, penyalahgunaan kewenangan, atau kerugian keuangan negara yang nyata, APH harus menindaklanjutinya hingga ke ranah tindak pidana korupsi (Tipikor). Hak fiskal desa harus dikelola berdasarkan hukum, bukan kepentingan sesaat,” pungkas Zaenal. (Redaksi)